Beløb · 9.000 kr

Lån 9000 kr — tusind kroner fra trappens største spring

Kun en del af udbyderne dækker beløbet. Ved 10.000 åbner seks flere på én gang — det største enkeltspring på hele beløbstrappen.

Sammenlign lån

Vi kan modtage kommission, hvis du klikker på annoncørlinks og ansøger om et produkt. Det påvirker ikke vores rangering eller anbefaling af produkterne.

Annoncørbetalt. Vi modtager provision, når du optager et lån gennem en af udbyderne nedenfor. Det påvirker ikke rækkefølgen.

Unilån
Lånebeløb 20.000 - 100.000 kr
Løbetid 12 - 72 mdr.
Min. alder 18 år
ÅOP 19,7 - 24,9 %
  • Godkendelse: Acceptabel
  • Trending
  • Populært lån online
  • Op til 100.000 kr.
ANSØG HER
14 dages fortrydelsesret
Creditstar
Lånebeløb 6.000 - 120.000 kr
Løbetid 12 - 84 mdr.
Min. alder 21 år
ÅOP 23,49 %
  • Godkendelse: Acceptabel
  • Trending
  • Klare vilkår uden skjulte gebyrer
  • Udbetaling samme dag!
ANSØG HER
14 dages fortrydelsesret
Cashper.dk
Lånebeløb 3.000 - 20.000 kr
Løbetid 2 - 6 mdr.
Min. alder 18 år
ÅOP 24,90 %
  • Godkendelse: Acceptabel
  • Trending
  • Meget populært
  • Pengene inden 1 time
ANSØG HER
14 dages fortrydelsesret
MyLoan24
Lånebeløb 5.000 - 500.000 kr
Løbetid 12 - 180 mdr.
Min. alder 18 år
  • Godkendelse: Acceptabel
  • Trending
  • Lån op til 500.000 kr.
  • 100% gratis og uforpligtende at ansøge
ANSØG HER
14 dages fortrydelsesret
PayMark Finans
Lånebeløb 10.000 - 200.000 kr
Løbetid 36 - 120 mdr.
Min. alder 20 år
ÅOP 24,51 %
  • Godkendelse: Acceptabel
  • Trending
  • Lån op til 200.000 kr. – hurtigt og nemt.
  • Underskriv med MitID.
ANSØG HER
14 dages fortrydelsesret
Kliklån
Lånebeløb 10.000 - 200.000 kr
Løbetid 48 - 96 mdr.
Min. alder 20 år
ÅOP 24,51 %
  • Godkendelse: Acceptabel
  • Trending
  • Pengene hurtigt på kontoen
  • Kviklån uden sikkerhed
ANSØG HER
14 dages fortrydelsesret
Viiga Lån
Lånebeløb 10.000 - 200.000 kr
Løbetid 48 - 96 mdr.
Min. alder 20 år
ÅOP 21,56 - 24,87 %
  • Godkendelse: Acceptabel
  • Trending
  • Lån op til 200.000 kr.
  • Udbetaling inden for 2–3 dage.
ANSØG HER
14 dages fortrydelsesret
Leasy Minilån
Lånebeløb 10.000 - 200.000 kr
Løbetid 48 - 96 mdr.
Min. alder 20 år
ÅOP 24,51 %
  • Godkendelse: Acceptabel
  • Trending
  • Lån op til 200.000 kr. – trygt og nemt.
  • Underskriv med MitID.
ANSØG HER
14 dages fortrydelsesret
Arcadia Finans
Lånebeløb 25.000 - 500.000 kr
Løbetid 12 - 180 mdr.
Min. alder 18 år
  • Godkendelse: Acceptabel
  • Trending
  • Lån helt op til 500.000 kr.
  • Gratis og uforpligtende
ANSØG HER
14 dages fortrydelsesret
Bettercompared
Lånebeløb 25.000 - 400.000 kr
Løbetid 12 - 180 mdr.
Min. alder 20 år
ÅOP 3,60 - 24,99 %
  • Godkendelse: Acceptabel
  • Trending
  • Få lånetilbud fra op til 12 banker
  • Blandt markedets laveste renter
ANSØG HER
14 dages fortrydelsesret
Matchbanker
Lånebeløb 1.000 - 500.000 kr
Løbetid 12 - 180 mdr.
Min. alder 18 år
  • Godkendelse: Acceptabel
  • Trending
  • Få din personlige låneliste
  • Få svar med det samme
ANSØG HER
14 dages fortrydelsesret
Leasy Kontantlån
Lånebeløb 10.000 - 200.000 kr
Løbetid 48 - 96 mdr.
Min. alder 20 år
ÅOP 24,51 %
  • Godkendelse: Acceptabel
  • Trending
  • Lån op til 200.000 kr. – fast lav rente.
  • Ingen gebyrer – betal ud når du vil.
ANSØG HER
14 dages fortrydelsesret
Høj godkendelse
CapitalBox
Lånebeløb 15.000 - 2.500.000 kr
Løbetid 1 - 36 mdr.
  • Godkendelse: Acceptabel
  • Trending
  • Erhvervslån 15.000 - 2.500.000 kr. i op til 36 måneder
  • Godkendt lån inden for én arbejdsdag - ansøg online på 2 minutter
ANSØG HER
14 dages fortrydelsesret
Bedste lån i september
Facit Lån
Lånebeløb 10.000 - 300.000 kr
Løbetid 36 - 120 mdr.
Min. alder 21 år
ÅOP 9,39 - 24,43 %
  • Godkendelse: Acceptabel
  • Trending
  • Ingen skjulte gebyrer
  • Ved samlelån, sørger de for at indfri dine eksisterende lån
ANSØG HER
14 dages fortrydelsesret
Lavest ÅOP i feedet
Lendo
Lånebeløb 10.000 - 1.000.000 kr
Løbetid 12 - 180 mdr.
Min. alder 18 år
ÅOP 1,25 - 20,95 %
  • Godkendelse: Acceptabel
  • Trending
  • Én ansøgning 21 lånetilbud
  • Super samlelån
ANSØG HER
14 dages fortrydelsesret
Letfinans
Lånebeløb 10.000 - 500.000 kr
Løbetid 12 - 144 mdr.
Min. alder 21 år
ÅOP 3,69 - 24,99 %
  • Godkendelse: Acceptabel
  • Trending
  • Lav èn låneansøgning
  • Modtag flere tilbud
ANSØG HER
14 dages fortrydelsesret
Brugernes favorit
Ferratum Kredit
Lånebeløb 1.500 - 50.000 kr
Løbetid 9 - 199 mdr.
Min. alder 21 - 100 år
ÅOP 24,99 %
  • Godkendelse: Acceptabel
  • Trending
  • Ansøg lån uden dokumentation
  • Udbetaling 45 minutter
ANSØG HER
14 dages fortrydelsesret
DER PrivatLån Plus
Lånebeløb 10.000 - 200.000 kr
Løbetid 36 - 120 mdr.
Min. alder 20 år
ÅOP 24,51 %
  • Godkendelse: Acceptabel
  • Trending
  • God Rente
  • Få hurtigt svar på din ansøgning.
ANSØG HER
14 dages fortrydelsesret
Kreditnu
Lånebeløb 4.000 - 25.000 kr
Løbetid 24 - 24 mdr.
Min. alder 23 - 70 år
ÅOP 24,87 %
  • Godkendelse: Acceptabel
  • Trending
  • Svar straks
  • Gratis straksoverførsel
ANSØG HER
14 dages fortrydelsesret

Det vigtigste

  • Kun en del af udbyderne dækker 9.000 kroner — de samme som fra 6.000 og opefter.
  • Ved 10.000 kroner åbner flere udbydere på én gang. Feltet bliver mærkbart bredere.
  • Det er det største enkeltspring på hele beløbstrappen, og det eneste sted feltet fordobles.
  • De seks nye er ikke billigere. Fire af dem er det samme produkt under fire navne.
På denne side
  1. Hvad der åbner ved 10.000 kroner
  2. Hvad de seks nye faktisk bringer
  3. Og hvad de ikke bringer
  4. Er tusind kroner mere så det værd?
  5. Fire brands, ét produkt — og hvad det gør ved en sammenligning
  6. Hvad du vinder ved at blive på dette trin
  7. Lån 9000 uden sikkerhed
  8. Det du bør gøre først, uanset hvilket beløb du vælger
  9. Lån 9000 trods RKI
  10. Lån 9000 hurtigt
  11. Lån 9000 rente og betingelser
  12. Sådan bruger du de sidste tusind kroner bedst

Lån 9000 kr dækkes af kun en del af udbyderne med aktiv aftale — de samme fem, der har været der siden 6.000 kroner.

Men dette er det sidste trin før den største ændring på hele trappen. Tusind kroner længere oppe fordobles feltet, og det er værd at vide præcis hvad det betyder, før man beslutter sig.

Hvad der åbner ved 10.000 kroner

Seks udbydere kommer til på én gang. Feltet åbner sig til samtlige udbydere med aktiv aftale på dette site.

Ingen anden tærskel på trappen kommer i nærheden. De øvrige giver én ny udbyder ad gangen, og længere oppe forsvinder de igen én for én. Her sker det hele på ét trin.

Grunden er enkel og ikke særlig romantisk: 10.000 kroner er den beløbsbund, de fleste udbydere har valgt. De har lagt sig samme sted, fordi det er dér, et forbrugslån begynder at kunne bære sine egne faste omkostninger komfortabelt.

Hvad de seks nye faktisk bringer

Her er det værd at være præcis, fordi «dobbelt så mange udbydere» lyder som mere, end det er.

Fire af de seks er det samme produkt solgt under fire forskellige navne. De har samme beløbsramme, samme aldersgrænse på 20 år, samme nominelle rente på 20,98 %, samme ÅOP på 24,51 % og et regneeksempel, der ender på de samme totaler. Den eneste offentliggjorte forskel mellem dem er løbetiden.

De to øvrige er låneformidlere. De låner ikke selv ud, men sender ansøgningen videre til et panel — så deres tal er spænd frem for priser.

Regnet i reelle valgmuligheder går feltet altså fra fem til noget nærmere otte. Det er stadig en betydelig udvidelse, men det er ikke en fordobling.

Og hvad de ikke bringer

De bringer ikke en lavere fast pris. De fire brands ligger på 24,51 %, hvilket er et procentpoint over den billigste udbyder, der allerede er tilgængelig ved 9.000 kroner.

Formidlernes spænd begynder lavere — betydeligt lavere — men et spænd er ikke et tilbud. Hvor du lander i det afgøres af kreditvurderingen, og bunden beskriver de ansøgere, bankerne helst vil have.

Det, de bringer, er rækkevidde. Formidlernes lofter går til 500.000 og en million kroner, og de fire brands til 200.000. Det betyder ingenting på 10.000 kroner, men det betyder alt, hvis behovet senere vokser.

Er tusind kroner mere så det værd?

Nej, hvis du skal bruge 9.000. Du betaler renter af tusind kroner, du ikke har brug for, og du binder et større beløb i den kreditvurdering, du møder næste gang du søger noget.

Og gevinsten er begrænset: den billigste faste sats på markedet er allerede tilgængelig her, og de seks nye er dyrere end den.

Ja, hvis dit reelle behov ligger mellem de to tal. Så får du adgang til formidlerne, og hvis din kreditvurdering er stærk, kan et bud derfra ligge under alt, hvad der findes på dette trin.

Sæt begge scenarier op i låneberegneren: 9.000 kroner til 23,49 % over den løbetid du overvejer, og 10.000 til det samme. Forskellen på totalen er, hvad de tusind kroner koster dig — og den skal holdes op mod, hvad adgangen er værd.

Fire brands, ét produkt — og hvad det gør ved en sammenligning

Det er værd at dvæle ved, fordi det ændrer, hvordan man skal læse enhver oversigt over udbydere — også den på dette site.

Fire af de seks, der åbner ved 10.000 kroner, optager fire rækker, har fire navne, fire logoer og fire løfter i markedsføringen. En læser, der skimmer, ser fire muligheder.

Tallene siger noget andet: samme beløbsramme, samme aldersgrænse, samme nominelle rente, samme ÅOP og et regneeksempel, der ender på de samme totaler. Den eneste offentliggjorte forskel er løbetiden — to af dem kører 36 til 120 måneder, to kører 48 til 96.

Praktisk konsekvens: får du afslag hos det ene, er der ingen grund til at søge hos de tre andre. Produktet og prisen er de samme, og en ny ansøgning giver dig et nyt registeropslag frem for et nyt tilbud.

Hvordan selskaberne bag hænger sammen fremgår ikke af det materiale, en låntager møder, og vi gætter ikke. Men tallene er offentlige, og de taler for sig selv.

Hvad du vinder ved at blive på dette trin

Der er faktisk et argument for 9.000 frem for 10.000, ud over de sparede renter.

Med fem udbydere er valget overskueligt. Du kan læse fem datablade igennem på en aften og faktisk forstå forskellene — løbetid, alderskrav, om prisen er rente eller gebyr.

Med et fuldt felt, hvoraf fire er identiske og to ikke oplyser en pris, bliver øvelsen sværere uden at blive mere givende. Flere valgmuligheder er kun en fordel, hvis de er forskellige.

Lån 9000 uden sikkerhed

Både de fem her og de seks, der åbner ovenfor, er lån 9000 uden sikkerhed. Der findes ikke en variant med pant i det danske forbrugslånsmarked, uanset beløb.

Det er værd at holde fast i, fordi det forklarer, hvorfor springet ved 10.000 ikke giver en lavere pris. Flere udbydere på det samme usikrede produkt under de samme lofter presser ikke prisen ned — de fordeler den samme risiko på flere skilte.

Skal prisen reelt ned, kræver det enten sikkerhed, som produktet ikke har, eller en stærkere kreditprofil, som formidlerne kan omsætte til et bud.

Det du bør gøre først, uanset hvilket beløb du vælger

To ting flytter mere end valget mellem 9.000 og 10.000, og de tager begge under et kvarter.

Regn ydelsen ud for den løbetid, du overvejer, og hold den op mod, hvad der reelt er tilbage, når faste udgifter og eksisterende gæld er betalt. Det er nøjagtig det regnestykke, långiveren selv laver, og det afgør svaret oftere end beløbet gør.

Se på de kreditrammer, du allerede har adgang til. En bevilget kassekredit eller et kreditkort med en høj ramme tæller med som en forpligtelse, du når som helst kan påtage dig — også når saldoen står på nul. Har du rammer, du ikke bruger, er det værd at få dem sat ned, inden du ansøger om noget.

Begge dele forbedrer dine odds mere end at flytte beløbet tusind kroner op eller ned.

Lån 9000 trods RKI

Springet ændrer heller ikke på adgangen. Lån 9000 trods rki findes ikke, og det gør det heller ikke ved 10.000, hvor der er dobbelt så mange udbydere.

Tværtimod: går du gennem en af de to formidlere, der åbner ovenfor, foretager hver enkelt långiver i panelet sit eget registeropslag. Én ansøgning bliver til flere afslag frem for til ét, hvis du er registreret.

Flere udbydere er altså ikke flere chancer, når spørgsmålet er en registrering. Det er flere opslag på det samme svar.

Og søg ét sted ad gangen. Hver ansøgning udløser sit eget registeropslag, så en stribe afslag kort efter hinanden efterlader et aftryk uden at forbedre det næste svar.

Lån 9000 hurtigt

lån 9000 hurtigt er der en pointe, der knytter sig til springet: flere udbydere gør ikke processen hurtigere.

De to formidlere, der åbner ved 10.000, tilføjer et led — buddene skal indhentes, du skal vælge, og långiveren skal derefter oprette. Det er strukturelt langsommere end at gå direkte til en af de fem, der allerede er her.

Ingen af udbyderne oplyser en udbetalingstid som vilkår, så vi gengiver ikke et tal. Men færre led er hurtigere, og på dette beløb har du allerede adgang til de færreste led.

Det gælder også, hvis du prøver en formidler først: den ene ansøgning dækker hele panelet, og der er ingen grund til at sende en til en direkte udbyder samtidig. Vent på svaret, og gå videre derfra.

Lån 9000 rente og betingelser

Lån 9000 rente ligger mellem 0 % og 22,52 % blandt de fire direkte udbydere her. De fire brands, der åbner ovenfor, oplyser 20,98 % — den laveste nominelle rente på hele markedet, og alligevel en højere ÅOP end den billigste udbyder på dette trin.

Det er endnu et eksempel på det samme: laveste rente og laveste pris er ikke den samme udbyder. Kun ÅOP fanger begge dele.

Lån 9000 betingelser her er alderskrav på 18, 21 eller 23 år, dansk NemKonto, fast bopæl, dokumenterbar indkomst og kreditvurdering. Ved 10.000 kommer der en fjerde aldersgrænse til — 20 år hos de fire brands — men ingen nye krav i øvrigt.

Fortrydelsesret på 14 dage og ret til førtidig indfrielse gælder overalt på trappen, og de ændrer sig ikke med beløbet.

Sådan bruger du de sidste tusind kroner bedst

Hvis du står og vakler mellem 9.000 og 10.000, er der en rækkefølge, der giver mening.

Afgør først, hvad du faktisk skal bruge. Er det 9.000, så lån 9.000 — adgangen til flere udbydere er ikke en gevinst, hvis den koster renter af penge, du ikke bruger.

Er beløbet reelt fleksibelt, så prøv en formidler ved 10.000 først. Får du et bud under 23,49 %, har springet betalt sig. Får du ikke, kan du stadig gå til den billigste direkte udbyder, som dækker begge beløb.

Oplysningerne på siden er læst i udbydernes egne datablade den 30. august 2026. En beløbsbund kan flyttes, og hvis en udbyder sænker sin, ændrer springet ved 10.000 sig — oversigten viser det aktuelle billede.
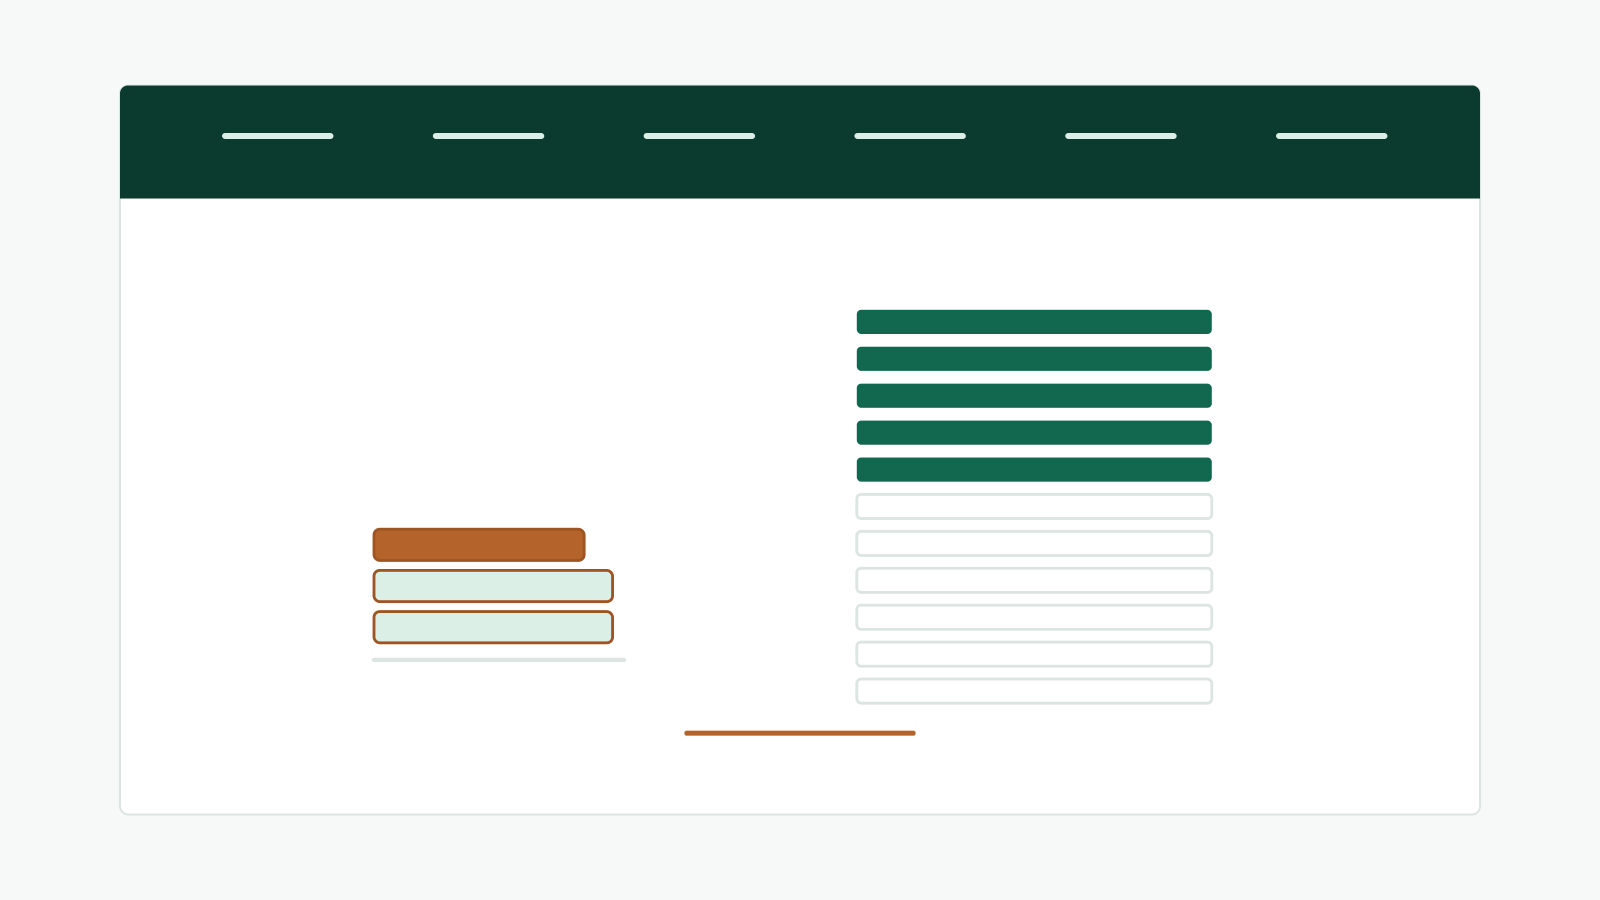

Springet fra 9.000 til 10.000 kroner

Hvad der åbner, og hvad det er værd. Antallet fordobles; antallet af reelle priser gør ikke.

Kilde: udbydernes egne datablade via tracking.seofy.dk, aflæst 30.08.2026.
Udbydere ved 9.000 kr 5 af 11
Udbydere ved 10.000 kr 11 af 11
Nye på ét trin 6 — trappens største spring
Heraf samme produkt under flere navne 4
Heraf låneformidlere 2
De fire brands ÅOP 24,51 %
Billigste faste ÅOP — allerede her 23,49 %
Hvad springet reelt giver Rækkevidde, ikke en lavere fast pris

Kilder

  1. Kreditaftaleloven — § 7a om ÅOP, § 7c om kreditværdighedsvurdering, og retten til førtidig indfrielse
  2. Forbrugerombudsmanden — kreditomkostningsloft — markedsføringsgrænsen ved 25 %, som forklarer hvorfor flere udbydere ikke giver lavere priser
  3. Finanstilsynet — register over virksomheder med tilladelse til at udbyde forbrugerkredit
  4. Forbrugerrådet Tænk — uafhængig gennemgang af låneformidleres forretningsmodel

Steffen Lauenborg

Finansiel rådgiver og skribent, laaneservice.dk

Steffen Lauenborg skriver om privatøkonomi og kredit — om hvad der afgør, om du kan låne, og hvad lånet kommer til at koste. Han dækker kreditvurdering, rådighedsbeløb og betalingsanmærkninger på den ene side og lånegrænser, ÅOP og friværdi på den anden, og skriver ud fra reglerne frem for hurtige svar.

Gennemgået af Mette Overgaard

næste gennemgang 30.11.2026

Spørgsmål om at låne 9.000 kroner

Hvem låner 9.000 kroner ud?
Kun en del af udbyderne med aktiv aftale — de samme fem, der dækker 6.000, 7.000 og 8.000 kroner. Ved 10.000 åbner seks flere på én gang.
Skal jeg låne 10.000 i stedet for at få flere udbydere?
Kun hvis dit reelle behov ligger derimellem. De seks, der åbner, er ikke billigere end den billigste, der allerede er tilgængelig: fire af dem er det samme produkt under fire navne til 24,51 %, mod 23,49 % hos den billigste her.
Hvorfor åbner så mange udbydere præcis ved 10.000 kroner?
Fordi de fleste udbydere har valgt netop det beløb som deres bund. Det er dér, et forbrugslån komfortabelt kan bære de faste omkostninger ved at oprette og administrere en kreditaftale.
Bliver lånet billigere af, at der er flere udbydere?
Nej. Flere udbydere på det samme usikrede produkt under de samme lofter presser ikke prisen ned — de fordeler den samme risiko på flere skilte. Den billigste faste sats på markedet er allerede tilgængelig ved 9.000 kroner.
Giver flere udbydere bedre chancer, hvis jeg står i RKI?
Nej, tværtimod. Går du gennem en formidler, foretager hver långiver i panelet sit eget registeropslag, så én ansøgning bliver til flere afslag frem for til ét. Flere udbydere er flere opslag på det samme svar.

Hvad koster de sidste tusind?

Læg 9.000 og 10.000 ind over samme løbetid og hold forskellen op mod, hvad adgangen er værd.

Åbn låneberegneren
Sidst opdateret


















